Некоторые граждане сталкиваются с трудностями при погашении банковских кредитов. Причиной этого может быть снижение зарплаты, уменьшение объёма работы или другие материальные проблемы. Лица, взявшие кредит, рассчитывая на прежние доходы, впоследствии сталкиваются с трудностями при внесении платежей. В такой ситуации некоторые обращаются в банки с просьбой уменьшить размер ежемесячных платежей или заморозить кредит на определённый срок. Однако банки не всегда удовлетворяют такие обращения.
Что же могут сделать граждане, чей доход снизился и которые не могут погасить кредитную задолженность? Можно ли попросить банк уменьшить кредитные платежи или приостановить их на определённый срок? Если банк откажет, в какую инстанцию должен обратиться гражданин?
Доктор философии по экономическим наукам Гюнай Гусейнова в беседе с Globalinfo.az отметила, что, за исключением случаев, связанных со здоровьем и другими насущными потребностями, брать кредит не рекомендуется:
«Если у человека нет дополнительного источника дохода и он берёт долгосрочный и крупный кредит, рассчитывая только на заработную плату, это создаёт довольно высокий риск. При обращении за кредитом у гражданина должны быть сбережения, достаточные для покрытия расходов как минимум за шесть месяцев. Это особенно важно для продолжения выплат по кредиту в случае возникновения непредвиденных финансовых трудностей».
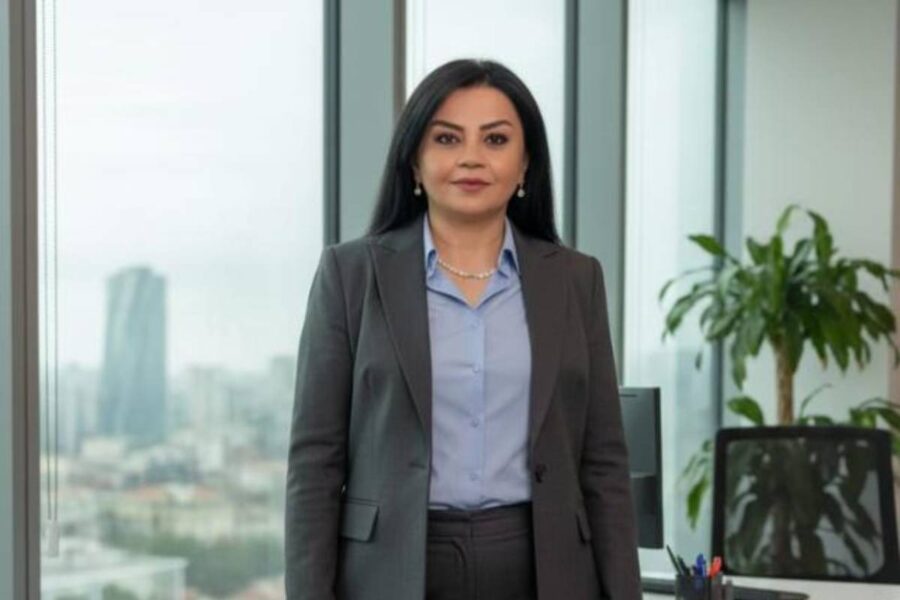
Гюнай Гусейнова
Экономист отметила, что непогашение или просрочка кредитной задолженности создаёт риск не только для гражданина, но и для банков:
«Такие случаи могут отразиться на ликвидности банков, выполнении обязательств по депозитам, росте рискованных кредитов и даже на выплате заработной платы сотрудникам. Когда банк отказывает в предоставлении кредита, граждане иногда видят выход в обращении к ростовщикам, ломбардам или небанковским кредитным организациям (НБКО). Это же ещё больше усугубляет их финансовую нагрузку.
Что касается граждан, чей доход снизился или которые испытывают трудности с погашением кредитной задолженности, то по согласованию с банком возможно продлить срок кредита и уменьшить размер ежемесячного платежа. Однако эти вопросы регулируются в соответствии с внутренними правилами банков. Принятие или отклонение обращения зависит от решения банка. Приостановка выплат по кредиту на определённый срок практически невозможна. Если банк не удовлетворяет обращение, гражданину следует попытаться решить вопрос в судебном порядке. Однако заранее невозможно сказать, в чью пользу вынесет решение суд. Решение будет зависеть от обстоятельств дела и представленных доказательств».
Ляман Имран
Globalinfo.az
Читайте также