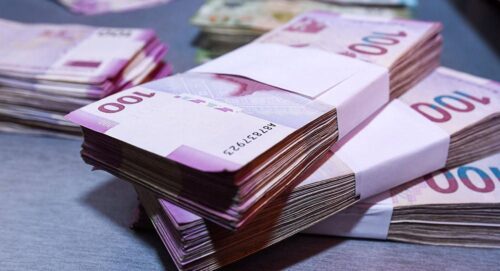

Dolların 2027-ci ildə də 1 manat 70 qəpik səviyyəsində qalacağı proqnozlaşdırılır. Hətta bu rəqəm 2030-cu ilə qədər olan ilkin proqnozlarda da dəyişməyib. Amma məzənnəyə təsir edən neft qiyməti, ixrac gəlirləri və dollar tələbi kimi amillər var.
Hansı halda bu sabitlik qəfil pozula və dollar bahalaşa bilər?
Globalinfo.az-a danışan iqtisadçı Elçin Rəşidov deyib ki, əslində Azərbaycan Mərkəzi Bankı (AMB) özü müdaxilə edərək məzənnəni bu səviyyədə saxlayır:
“Buna görə də burada söhbət proqnozdan çox, məzənnənin müəyyən edilməsindən gedir. Bazar iqtisadiyyatında qiymətlər, o cümlədən xarici valyutanın məzənnəsi bazar qanunları əsasında formalaşır. AMB isə bazara müdaxilə etməklə dolların məzənnəsini sabit saxlayır. Məsələn, bazardan böyük həcmdə dollar alaraq onun həddən artıq ucuzlaşmasının qarşısını alır. Eyni zamanda, ehtiyatlarından bazara dollar çıxarmaqla da məzənnəyə təsir göstərə bilər. Mərkəzi Bank müdaxilə etməsə, bunun mütləq devalvasiyaya səbəb olacağı düşünülür. Halbuki müdaxilə olmadığı halda, dolların məzənnəsi aşağı da düşə bilər, hətta 1,4 manata və ya daha aşağı səviyyəyə enməsi mümkündür. Digər tərəfdən, iqtisadiyyatda fiskal müdaxilə də var. Bu, əsasən Neft Fondunun dövlət büdcəsinə transfertləri ilə həyata keçirilir. Hər il büdcəyə böyük həcmdə vəsait daxil olur və bunun nəticəsində iqtisadiyyatda dollar təklifi yaranır. Mərkəzi Bank isə həmin dollarların bir hissəsini bazardan almaqla məzənnənin həddən artıq ucuzlaşmasının qarşısını alır”.

Elçin Rəşidov
İqtisadçı bildirib ki, burada iki müdaxilə mövcuddur:
“Biri Neft Fondunun büdcəyə transfertləri, digəri isə AMB-nin bu vəsaitlərin yaratdığı dollar təklifinə müdaxiləsidir. Neft Fondunun məqsədi dolların məzənnəsinə təsir etmək deyil, büdcəni maliyyələşdirməkdir. Lakin bunun nəticəsində dolların həddən artıq ucuzlaşması iqtisadiyyat üçün müəyyən problemlər yarada bilər. Mərkəzi Bank məzənnəni sabit saxlamaqla maliyyə, sosial və makroiqtisadi sabitlik yaratdığını düşünür. Lakin bu yanaşma, fikrimcə, üzən məzənnə rejiminin iqtisadiyyatda avtomatik sabitləşdirici mexanizmlərinin işləməsinə mane olur. Məsələn, qeyri-neft sektorunda gəlirlər azaldıqda milli valyutanın zəifləməsi ölkənin rəqabət qabiliyyətini artıra və iqtisadiyyatın yenidən canlanmasına şərait yarada bilər. Bizdə isə sabit məzənnə siyasəti belə bir mexanizmi məhdudlaşdırır. AMB-nin “dollar 1,7 manat olacaq” mesajı bazara da təsir edir. Lakin bazarda devalvasiya riski ilə bağlı gözləntilər mövcuddur. Bunun göstəricilərindən biri manatla və dollarla faiz dərəcələri arasındakı ciddi fərqdir. Manatla faizlərin yüksək olması müəyyən mənada devalvasiya riskinə görə formalaşan faiz mükafatını əks etdirir”.

Ekspert qeyd edib ki, faizlərin yüksək olması kreditləşməni və investisiyaları məhdudlaşdırır:
“İnsanlar pullarını şirkətlərə sərmayə qoymaq əvəzinə, yüksək faizlə bank depozitlərinə yerləşdirməyə üstünlük verirlər. Şirkətlər isə yüksək faizlə kredit götürmək məcburiyyətində qalırlar. Bu da normal bazar mexanizminin formalaşmasına mane olur. Mərkəzi Bank öz məsuliyyət daşıdığı sahədə riskləri azaltmalıdır. Bu gün isə əsas mesaj dolların məzənnəsinin 1,7 manat səviyyəsində qalacağı və faizlərin dəyişməyəcəyidir. Əgər AMB buna həqiqətən əmindirsə, bunu sığortalayan mexanizm təqdim etməlidir.
2015-ci ildə də devalvasiya olmayacağı ilə bağlı mesajlar verildi, lakin sonradan devalvasiya baş verdi. Həmin dövrdə müəyyən həddə qədər olan əmanətlər üzrə devalvasiyadan yaranan fərqin kompensasiya edilməsi mexanizmi tətbiq olundu. İndi də Mərkəzi Bank məzənnənin sabit qalacağına əmindirsə, bunu əvvəlcədən sığortalayan mexanizm təqdim edə bilər. Belə bir mexanizm tətbiq olunarsa, bazarın devalvasiya ilə bağlı risk gözləntiləri azalar. Bu isə manatla faiz dərəcələrinin aşağı düşməsinə və dollarla faizlərə yaxınlaşmasına şərait yarada bilər. Kredit faizlərinin əhəmiyyətli dərəcədə azalması isə investisiyaların artmasına imkan verər.
Mən iki il əvvəl də AMB-nin keçmiş sədrinə bu barədə təklif vermiş, məsələni yazılı şəkildə aidiyyəti qurumlara çatdırmışam. Lakin təkliflər bu günə qədər normal şəkildə qəbul edilməyib. Uzunmüddətli perspektivdə vəziyyət dəyişə, neft qiymətlərinin artması və digər amillər iqtisadi göstəricilərə təsir edə bilər. Neft Fondunun səmərəli idarə olunması ilə bağlı da müxtəlif sistemik səbəblər mövcuddur. Fondun gəlirlərinin digər investisiya fondları ilə müqayisədə aşağı olması və transfertlərin böyük həcmdə həyata keçirilməsi onun dayanıqlılığına təsir edən amillərdəndir.
Neft Fondunun transfertlərinin azaldılması da bu baxımdan gündəmə gəlir. Lakin transfertlərin dayandırılması iqtisadiyyatda dollar təklifini azaldacağından, bu halda dolların manatla məzənnəsinin əhəmiyyətli dərəcədə yüksəlməsi mümkündür”.
Ləman İmran
Globalinfo.az