Azərbaycanda bank olmayan kredit təşkilatlarından (BOKT) kredit götürən vətəndaşlar yüksək faizlərlə üzləşirlər. Manatla verilən istehlak kreditləri üzrə orta illik faiz dərəcəsi 34-ə çatır. Üstəlik, Mərkəzi Bank uçot dərəcəsini aşağı salsa da, kredit faizlərində ciddi enmə müşahidə olunmur. Digər tərəfdən, BOKT-lərin faiz gəlirləri və xalis mənfəəti artır.
Banklar kreditləri orta hesabla 17-18 faizlə təklif etdiyi halda, BOKT-lərdə faiz dərəcələrinin 34 faizə çatmasının səbəbi nədir? Bu kreditlərin vətəndaş üçün real qiyməti nə qədərdir?
Globalinfo.az-a danışan iqtisadçı Fuad İbrahimov deyib ki, bank olmayan kredit təşkilatları ilə bankların fəaliyyət istiqamətləri bənzər olsa da, statusları fərqlidir:
“Onların maliyyələşmə mənbələri də daha bahalıdır. Məsələn, banklar əhalidən depozit qəbul edərək 10 faizlə vəsait cəlb edir, daha sonra həmin vəsaiti 17-18 faizlə kredit şəklində yerləşdirə bilirlər. BOKT-lərdə isə vəziyyət tamamilə fərqlidir. Bildiyiniz kimi, BOKT-lər vətəndaşlardan depozit müqavilələri əsasında rəsmi şəkildə vəsait cəlb etmirlər. Onların maliyyə mənbələri, əsasən, təşkilatı yaradan şəxslərin vəsaitləridir. Bu fərq ilk növbədə buradan yaranır”.
İqtisadçı qeyd edib ki, banklar kredit verərkən daha geniş sənədləşmə aparır, vətəndaşın iş vəziyyətini və ödəmə qabiliyyətini ətraflı təhlil edirlər:
“BOKT-lərdə isə bu tələblər nisbətən yumşaqdır. Nəticədə həmin kateqoriyadan olan vətəndaşlar daha çox BOKT-lərə müraciət edirlər. Tələb və təklif münasibətlərini də nəzərə alsaq, bu amil BOKT-lərdə kredit faizlərinin yüksək olmasına gətirib çıxarır. Əslində, bu məsələ kifayət qədər sadə prinsiplə tənzimlənir”.
Yüksək faizli kreditlərin əhalini borc bataqlığına sürükləyib-sürükləməməsinə gəlincə, Fuad İbrahimov bunun mümkün olduğunu bildirib:

“Təəssüf ki, bizdə borclanmaya institusional yanaşma formalaşmayıb. Vətəndaşın kredit götürmək imkanlarından daha çox, onun pula olan ehtiyacı ön plana çıxır. Bu gün insanların ehtiyaclarının yalnız bir hissəsini kredit hesabına qarşılamaq prinsipindən uzaqlaşmışıq. Əksəriyyət evində heç bir ehtiyat vəsaiti olmadan müəyyən problemlərini həll etmək üçün kredit götürür. Bu, xəstəlik, vacib alış-veriş, təhsil haqqı və ya səhiyyə ilə bağlı xərclər ola bilər. Heç kim, belə demək mümkünsə, kefindən kredit götürmür. Faizlər aşağı olsaydı belə, insanlar ehtiyac olmadan borclanmağa getməzdilər”.
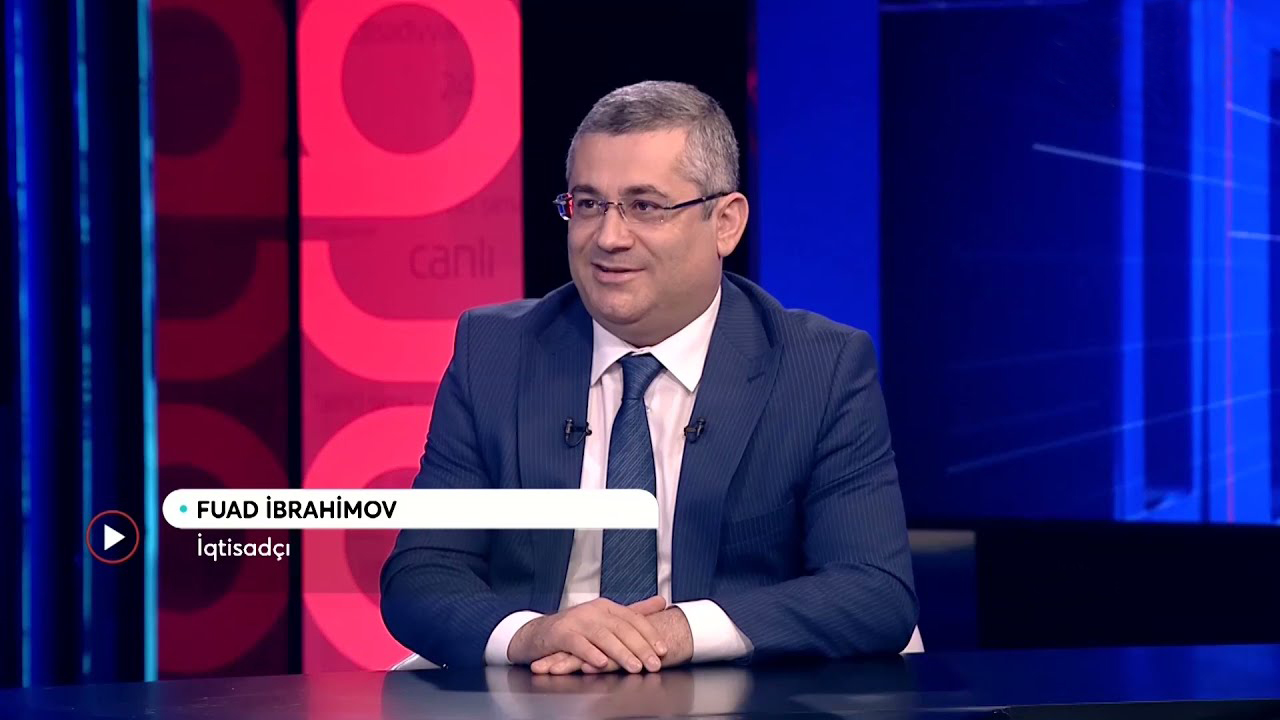
Fuad İbrahimov məsuliyyətsiz borclanmanın digər səbəblərinə də diqqət çəkib:
“Dəbdəbə naminə məsuliyyətsiz borclanmaya da diqqət yetirmək lazımdır. Məsələn, özünü dəbli göstərmək üçün bahalı telefonlar və digər əşyalar alanlar var. Sonra isə həmin kreditləri ödəyə bilmirlər. Təəssüf ki, bizdə gəlir və xərcləri düzgün tarazlaşdırmaq vərdişi sanki itib. İnsan hər hansı məhsulu alarkən psixoloji olaraq onu əldə etmək istəyini ön plana çəkir, növbəti ay həmin məhsulun ödənişini isə əvvəlcədən düşünmür. Ödəniş vaxtı çatanda görür ki, kredit öhdəliyi gəlirlərini dəfələrlə üstələyir. Məhz bu zaman ciddi problemlər yaranır.
Düşünürəm ki, bu məsələyə bir qədər soyuqqanlı yanaşmaq lazımdır. Hər hansı məhsulu almaq istəyəndə bir neçə dəfə düşünmək vacibdir. Əgər söhbət zəruri ehtiyacdan və ya həqiqətən kredit götürməyi tələb edən vəziyyətdən gedirsə, borclanmanı başa düşmək olar. Ancaq hisslərə qapılaraq kredit götürmək, xüsusilə indiki gəlir səviyyəsini və kredit faizlərini nəzərə alsaq, ciddi risk yaradır. Belə olan halda, yüksək faizli kreditlərin əhalini borc bataqlığına sürükləyə biləcəyi ilə bağlı fikriniz tamamilə doğrudur. Hətta demək olar ki, bu proses artıq baş verir”.
Kredit faizlərinin hansı səviyyədə olmasına gəlincə, iqtisadçı bunun bir qədər mürəkkəb məsələ olduğunu söyləyib:
“Azərbaycanda minimum əməkhaqqının 400 manat olduğunu nəzərə almalıyıq. Bu məbləğdən müəyyən sosial və digər ödənişlər də həyata keçirilir. Vətəndaş bilməlidir ki, gəlirinin 30-40 faizindən çoxunu kredit ödənişlərinə yönəltməsi özü üçün risk yaradır. Əgər borclanmanın normal qaydada tənzimlənməsindən söhbət gedirsə, vətəndaş gəlirinin 30-40 faizindən artıq hissəsini kredit ödənişlərinə ayırmamalıdır ki, normal həyatını davam etdirə bilsin”.
Zaira Akifqızı
Globalinfo.az
Həmçinin oxuyun