
С 1 января 2027 года в Азербайджане будет повышен подоходный налог, удерживаемый с заработной платы работников частного ненефтегазового сектора. Так, действующая сейчас ставка налога в размере 3%, применяемая к налогооблагаемому доходу до 2 500 манатов в месяц, с будущего года вырастет до 5%. Для лиц с доходом в диапазоне 2 500–8 000 манатов налог будет рассчитываться в размере 125 манатов плюс 10% от суммы, превышающей 2 500 манатов, а для лиц с доходом свыше 8 000 манатов — в размере 675 манатов плюс 14% от суммы, превышающей 8 000 манатов.
Если с заработной платы будет удерживаться больше налогов, каким образом можно компенсировать потери работника? Должны ли быть предусмотрены повышение зарплат, налоговые льготы или иные социальные механизмы?
Как заявила в беседе с Globalinfo.az доктор философии по экономическим наукам Гюнай Гусейнова, это окажет прямое влияние на доходы, остающиеся в распоряжении наёмных работников:
«Так, рост налоговой нагрузки может создать дополнительное финансовое давление, особенно для граждан, работающих за фиксированную заработную плату и направляющих основную часть своих доходов на повседневное потребление. В связи с этим при проведении налоговых реформ одним из главных приоритетов должно быть не только увеличение бюджетных доходов, но и сохранение реальных доходов населения. С экономической точки зрения повышение налогов, удерживаемых с заработной платы, означает снижение чистого дохода работника. Например, у работника с ежемесячной зарплатой в 2 500 манатов ежемесячный платёж по подоходному налогу вырастет с 75 до 125 манатов. Это означает дополнительную налоговую нагрузку в размере 50 манатов в месяц, или 600 манатов в год. Если это изменение не будет компенсировано повышением заработной платы, оно может негативно сказаться на покупательной способности населения и ослабить темпы роста внутреннего потребления».
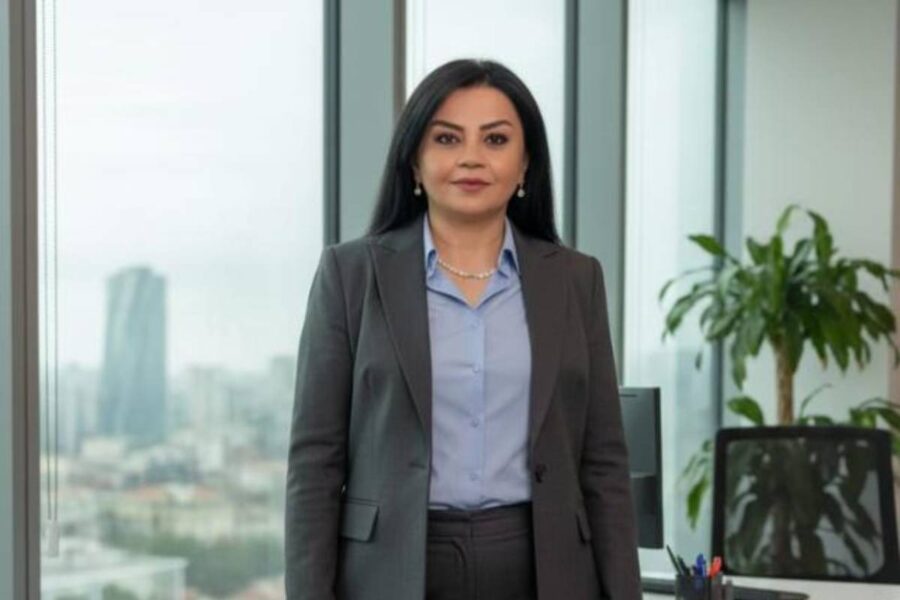
Гюнай Гусейнова
Экономист отметила, что параллельно с повышением налоговых ставок следует рассмотреть и применение механизмов компенсации:
«В первую очередь важно согласовать повышение заработной платы с ростом налоговой нагрузки. Может быть применён дифференцированный подход, особенно для сохранения чистой заработной платы на прежнем уровне для групп населения с низкими и средними доходами. Для этого считаю целесообразным предоставление дополнительных налоговых льгот работникам с низкими доходами, установление минимального порога дохода, освобождаемого от налога, либо применение механизма налогового кредита. Другое важное направление — стимулирование работодателей к увеличению фонда заработной платы. Для этого предприятиям, которые в течение определённого периода осуществляют повышение зарплат, могут быть предоставлены льготы по социальному страхованию и другим платежам. Одновременно важна индексация минимальной заработной платы и зарплат работников бюджетных организаций с учётом уровня инфляции. Чтобы рост налоговой нагрузки не оказал негативного влияния на неформальную занятость и легализацию заработной платы, параллельно должны быть усилены механизмы контроля и стимулирования. Поскольку рост налоговой нагрузки на заработную плату может подтолкнуть некоторых работодателей к неофициальной выплате части зарплаты. А это, в свою очередь, негативно отразится как на поступлениях по социальному страхованию, так и на доходах государственного бюджета».
Эксперт отметила, что реформы подоходного налога важно проводить сбалансированно с социальной точки зрения:
«Расширение налоговой базы и увеличение бюджетных поступлений являются легитимными целями экономической политики, однако этот процесс не должен происходить за счёт снижения реальных доходов населения. Основной подход должен заключаться в том, чтобы уравновесить рост налоговой нагрузки повышением заработной платы, адресными налоговыми льготами и механизмами социальной защиты. Такой подход позволит как сохранить фискальную устойчивость, так и облегчить восприятие налоговых реформ населением».
Ляман Имран
Globalinfo.az
Читайте также