
Azərbaycanda əhalinin borc yükü artır. Mərkəzi Bankın məlumatına görə, bu il iyulun 1-nə əhalinin borc yükünün sərəncamda qalan gəlirlərinə nisbəti 18,7 faizə çatıb. Ötən ilin eyni dövründə bu göstərici 18,4 faiz olub. Rəqəmlər əhalinin gəlirlərində artım müşahidə edilsə də, borc yükünün də yüksəldiyini göstərir.
Vətəndaşın cibində niyə pul qalmır? Borcların arxasında nə dayanır? Bu tendensiya gələcəkdə problemli kreditlərin artmasına səbəb ola bilərmi?
Globalinfo.az-a danışan Liberal İqtisadçılar Mərkəzinin sədri Akif Nəsirli deyib ki, insanların gəlirləri artsa da, ərzaq, kommunal xidmətlər, kirayə, nəqliyyat və digər gündəlik xərclərin bahalaşması ailə büdcəsində sərbəst vəsaitin azalmasına səbəb olur:
“Xüsusilə aşağı və orta gəlirli ailələr qazandıqları pulun böyük hissəsini zəruri ehtiyaclara sərf etdikləri üçün yığım etməkdə çətinlik çəkirlər. Belə şəraitdə gözlənilməz xərc yarandıqda və ya gəlirlə xərclər arasında fərq yarandıqda insanlar kreditə, kredit kartlarına və digər borclanma vasitələrinə üz tuturlar. Digər tərəfdən, istehlak kreditlərinin əlçatanlığı, məişət texnikası və digər malların hissə-hissə ödənişlə alınması, eləcə də insanların mövcud gəlirləri hesabına böyük xərcləri qarşılaya bilməməsi borclanmanı artıran amillərdəndir. Bəzən vətəndaşlar gələcək gəlirlərini nəzərə alaraq kredit götürürlər, lakin qiymət artımı və əlavə xərclər onların ödəmə imkanlarını zəiflədir. Burada əsas məsələ yalnız borcun məbləği deyil, borcun ailənin real gəlirinə və aylıq ödəniş imkanlarına nə dərəcədə uyğun olmasıdır”.

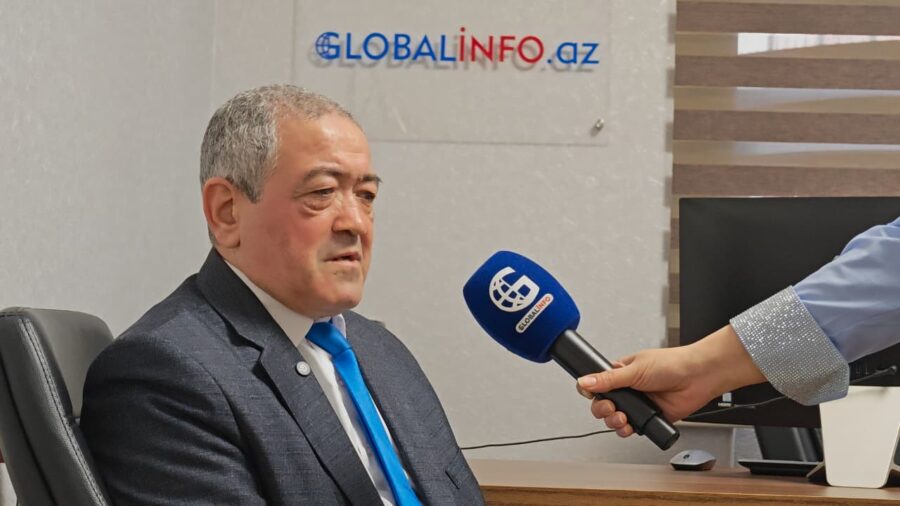
Akif Nəsirli
İqtisadçı bildirib ki, borc yükünün sərəncamda qalan gəlirlərə nisbətinin 18,4 faizdən 18,7 faizə yüksəlməsi hələ öz-özlüyündə böhran əlaməti sayılmır:
“Ancaq bu göstəricinin davamlı artması diqqət tələb edir. Əgər ailələrin kredit ödənişləri gəlirlərindən daha sürətlə artarsa, müəyyən müddətdən sonra borcların qaytarılmasında çətinliklər yaranacaq. Bu isə problemli kreditlərin artmasına, bankların risklərinin yüksəlməsinə və kredit şərtlərinin sərtləşməsinə gətirib çıxara bilər. Xüsusilə gəlirlərinin böyük hissəsini gündəlik ehtiyaclara xərcləyən və ehtiyat vəsaiti olmayan ailələr belə risklərə daha həssasdırlar. Buna görə də əhalinin borc yükünü qiymətləndirərkən təkcə kreditlərin ümumi həcminə deyil, əməkhaqqı və digər gəlirlərin artım tempinə, inflyasiyaya, kredit faizlərinə, aylıq ödənişlərin gəlirlərdəki payına və problemli kreditlərin dinamikasına da diqqət yetirilməlidir. Əsas məqsəd insanların gəlirlərinin zəruri xərcləri qarşılamağa və eyni zamanda kredit öhdəliklərini vaxtında yerinə yetirməyə imkan verməsidir. Bunun üçün dayanıqlı gəlir artımı, qiymət artımının nəzarətdə usaxlanılması, məsuliyyətli kreditləşmə və əhalinin maliyyə savadlılığının yüksəldilməsi mühüm əhəmiyyət daşıyır”.
Ləman İmran
Globalinfo.az
Həmçinin oxuyun